¿Qué es el infraseguro y cómo puede afectarte en caso de siniestro?

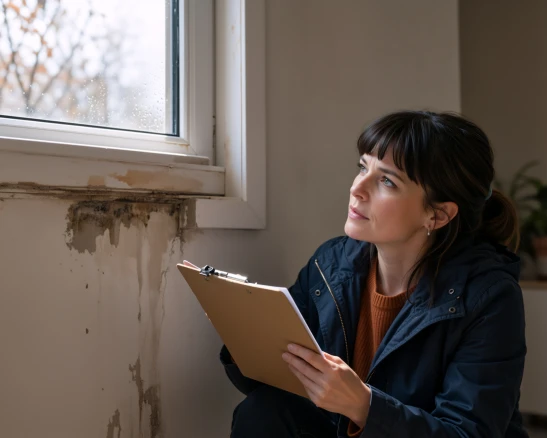
mujer con un portapapeles mirando manchas de humedad en la pared junto a una ventana
Descubre qué es el infraseguro y cómo puede reducir la indemnización de tu seguro de hogar en caso de siniestro. Aprende a calcular correctamente el valor de tus bienes y evita sorpresas en tu póliza.

Contratar un seguro de hogar tiene como objetivo principal proteger tu tranquilidad financiera y garantizar que, ante cualquier accidente o imprevisto en tu vivienda, puedas recuperar el valor de tus bienes sin que tu economía familiar sufra un gran desajuste. Sin embargo, existe una situación contractual muy frecuente que puede hacer menguar el importe que recibes tras un accidente: el infraseguro.

A continuación, explicamos de forma sencilla y transparente en qué consiste este concepto, cómo aplican las aseguradoras la regla proporcional para calcular tu indemnización y de qué manera puedes estructurar tus capitales para que tu hogar quede completamente protegido.

¿Qué es el infraseguro y por qué se produce?

El infraseguro se produce cuando la suma asegurada fijada en la póliza es inferior al valor real del bien protegido, ya sea la estructura de la vivienda (continente) o los muebles y enseres (contenido). Esta desproporción genera que, ante un siniestro, la aseguradora reduzca la indemnización en el mismo porcentaje en que el bien estaba infravalorado.

Además, en el ámbito asegurador, existen dos conceptos fundamentales que debes conocer:

  • Suma asegurada: es el límite máximo económico que la compañía pagará en caso de siniestro y que figura en las condiciones particulares del contrato.
  • Valor real del bien: es el coste que supondría reconstruir la vivienda a nuevo o reponer los objetos personales en el mercado actual.

Cuando la suma asegurada declarada en la póliza está por debajo del valor real, se desencadena la situación de infraseguro.

¿Por qué aparece el infraseguro en una póliza?

El contrato de seguro se fundamenta en el principio de buena fe: el tomador declara las características y el valor de sus bienes al contratar, y la compañía verifica dicha información únicamente cuando ocurre un siniestro. Por este motivo, el infraseguro puede surgir por diferentes factores:

  1. Búsqueda de un ahorro inicial en la prima: con frecuencia se declara un capital inferior al real para pagar una cuota anual más económica, sin reparar en que las consecuencias tras un accidente superarán con creces ese pequeño ahorro.
  2. Falta de actualización tras reformas o compras: tras realizar mejoras en la vivienda (como reformar la cocina o cambiar los cerramientos) o adquirir mobiliario y tecnología de valor, se incrementa el valor del inmueble o de los enseres, pero no se notifica a la aseguradora para elevar los capitales declarados.
  3. Confusión en la valoración inicial: es habitual confundir el valor de mercado o de compraventa de un inmueble (que incluye el precio del suelo) con el coste real de reconstrucción del continente (que únicamente contempla la edificación).
  4. Pérdida de valor por inflación: una póliza correctamente dimensionada en el momento de la firma puede quedarse corta al cabo de unos años debido al incremento continuado de los precios de los materiales y los bienes.

¿Cómo funciona la regla proporcional si sufres un siniestro?

La regla proporcional es la norma legal regulada en el artículo 30 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro por la cual la compañía aseguradora calcula la indemnización reduciendo el importe de los daños en la misma proporción en que la suma asegurada cubre el valor real del bien. Al aplicarse, el propietario debe asumir con su propio patrimonio el porcentaje del daño que dejó sin asegurar.

Cuando ocurre un siniestro en una póliza con infraseguro, la aseguradora no abona el 100 % de los daños sufridos. En su lugar, aplica la fórmula matemática oficial de la regla proporcional:

Indemnización= Suma asegurada x Valor de los daños / Valor real del bien

Ejemplo práctico paso a paso

Imaginemos un caso práctico de valoración de contenido (muebles, ropa y electrodomésticos):

  • Valor real del contenido en la vivienda: 40.000 €.
  • Suma asegurada contratada en póliza: 20.000 €.
  • Porcentaje de cobertura: El capital asegurado cubre únicamente el 50 % del valor real de los bienes.

Si se produce un siniestro por rotura de tubería o incendio parcial que genera daños tasados en 10.000 €, el cálculo de la indemnización resultante es el siguiente:

Indemnización= 20.000€ x 10.000€ / 40.000€ = 5.000€

  • Importe pagado por la aseguradora: 5.000 € (el 50 % del daño).
  • Importe asumido por el propietario: 5.000 € de su propio bolsillo.

¿Cómo saber si la suma asegurada de tu vivienda es la adecuada?

Para fijar la suma asegurada correcta es indispensable evaluar de forma independiente el continente (la estructura física e instalaciones de la vivienda) y el contenido (los muebles, electrodomésticos y objetos personales). El continente debe calcularse por el valor de reconstrucción a nuevo por metro cuadrado y no por su valor comercial, mientras que el contenido requiere un inventario detallado de todos los enseres.

1. Valoración correcta del continente

El continente comprende la edificación destinada a vivienda: cimientos, estructuras, muros, paredes, cubiertas, techos, suelos, puertas, ventanas e instalaciones fijas de agua, electricidad, climatización, calefacción y protección.

  • Regla de oro: no utilices el precio de compra de la vivienda como referencia. El precio comercial incluye la ubicación y el valor del suelo, el cual no se destruye en un siniestro.
  • Cálculo idóneo: determina el valor del continente multiplicando los metros cuadrados construidos por el coste medio de reconstrucción a nuevo por metro cuadrado en tu zona geográfica.

2. Valoración correcta del contenido

El contenido abarca el conjunto de muebles, electrodomésticos, equipos informáticos, ropa, objetos de aderezo personal y enseres domésticos presentes en el interior de la edificación.

  • Elabora un inventario por estancias: recorre tu hogar y calcula cuánto te costaría volver a comprar cada elemento a precio de mercado actual.
  • Conserva justificantes y fotografías: guarda las facturas de compra de los bienes de mayor valor (tecnología, muebles principales o aparatos de climatización) y toma fotografías de los enseres.
  • Atención a objetos especiales y joyas: las joyas, objetos de arte o colecciones suelen contar con condiciones de declaración específicas o límites particulares por objeto. Comprueba si tus bienes requieren una garantía a primer riesgo o su inclusión expresa en póliza.

¿Cómo puedes evitar el infraseguro y actualizar tu póliza?

Puedes evitar el infraseguro realizando revisiones periódicas de tus capitales tras hacer reformas o compras, contando con asesoramiento profesional al contratar y suscribiendo pólizas con cláusulas de revalorización automática según el IPC y márgenes de derogación de la regla proporcional.

Recomendaciones clave para mantener la protección al día

  1. Revisa los capitales tras cualquier cambio importante: si realizas una reforma integral en la vivienda o adquieres equipamiento electrónico y mobiliario relevante, solicita inmediatamente a tu aseguradora una ampliación de las sumas aseguradas.
  2. Solicita asesoramiento profesional: un agente experto de seguros te ayudará a estimar de manera precisa los valores de reconstrucción y contenido sin incurrir tampoco en sobreseguro (situación en la que aseguras por encima del valor real, pagando prima de más sin que ello aumente la indemnización legal).
  3. Comprueba las cláusulas de revalorización automática: asegúrate de que tu contrato incluya mecanismos de actualización anual para compensar la inflación.

La solución con OCASO Hogar Directo

Para evitar que las variaciones de valor o un descuido pongan en riesgo tu tranquilidad, OCASO Hogar Directo ofrece una protección integral diseñada para combatir el infraseguro: actualiza automáticamente los capitales según el IPC para frenar la inflación, renuncia a aplicar la regla proporcional en siniestros menores de 1.500 € o con desviaciones inferiores al 15 %, permite compensar saldos de capital entre continente y contenido e incluye coberturas clave a primer riesgo sin penalizaciones. Deducir correctamente los valores de tu vivienda, inventariar tus bienes y respaldarte con soluciones flexibles es la garantía definitiva para que tu seguro responda siempre al 100 % cuando más lo necesitas.

Compartir artículo:

Texto de ejemplo

Texto enriquecido de ejemplo

También te puede interesar

Más artículos y consejos expertos para cuidar de ti y de tu familia. Encuentra respuestas claras sobre trámites, herencias y todo el respaldo que necesitas.

Solicita presupuesto del seguro de decesos sin compromiso

Completa el formulario para conocer nuestras opciones y recibir un presupuesto adaptado a tus necesidades o las de tu familia.